


Posted by Andreas Vavelidis
on September 05, 2026

Ja, Geschenke an Geschäftspartner sind steuerlich absetzbar, aber nur begrenzt. Betrieblich veranlasste Sachgeschenke zählen bis 50 € pro Empfänger und Jahr als Betriebsausgabe, für Aufmerksamkeiten aus persönlichem Anlass gilt eine Grenze von 60 € brutto. Wer teurere Präsente verschenkt, kann die Steuerlast über § 37b EStG pauschal mit 30 % übernehmen. Ohne saubere Dokumentation verfällt der Abzug komplett.
Kurz gesagt:
- Betriebliche Geschenke bis 50 € netto oder brutto pro Empfänger und Jahr sind steuerlich absetzbar, bei Aufmerksamkeiten gilt die Grenze von 60 € brutto pro Anlass.
- Überschreitungen der Wertgrenzen führen zum Verlust des Betriebsausgabenabzugs, außer bei Pauschalsteuer nach § 37b EStG, die bis zu 30 % des Wertes beträgt.
- Die korrekte Dokumentation von Empfängern, Wert und Anlass ist zwingend zur Vermeidung von Steuernachforderungen bei der Buchhaltung.
- Bei der Wertermittlung ist zu beachten, ob das Unternehmen vorsteuerabzugsberechtigt ist, was den Nettowert beeinflusst, und Personalisierungskosten werden zum Gesamtwert gezählt.
- Für größere Geschenke kann die Pauschalsteuer nach § 37b EStG eine steuerlich günstige Alternative sein, wenn Mitarbeitende oder Geschäftspartner belastet werden sollen.
Inhaltsverzeichnis
- Geschenke an Geschäftspartner und Steuer: Die Regeln auf einen Blick
- Wann gilt ein Geschenk als betrieblich veranlasst?
- Wie berechnet man den Wert eines Geschenks richtig?
- Was bringt die Pauschalversteuerung nach § 37b EStG?
- Wie bucht man Geschenke an Geschäftspartner korrekt?
- Praxisleitfaden für steuerkonforme B2B‑Geschenke
- inCrystal als Option für personalisierte B2B‑Geschenke
- Häufige Fragen
- Quellen
Geschenke an Geschäftspartner und Steuer: Die Regeln auf einen Blick
Drei Zahlen bestimmen, ob ein Geschenk steuerlich absetzbar ist: 50 €, 60 € und 30 %. Wer sie kennt, vermeidet die häufigsten Fehler bei der Buchhaltung.
Die Freigrenze von 50 € gilt pro Empfänger und Wirtschaftsjahr für betrieblich veranlasste Sachgeschenke an Geschäftspartner. Vorsteuerabzugsberechtigte Unternehmen rechnen mit dem Nettobetrag, Kleinunternehmer müssen den Bruttobetrag ansetzen, weil ihnen der Vorsteuerabzug fehlt. Diese Unterscheidung entscheidet oft darüber, ob ein Präsent noch unter der Grenze liegt oder schon darüber.
Eine andere Kategorie sind Aufmerksamkeiten: Geschenke aus einem besonderen persönlichen Anlass wie Geburtstag oder Hochzeit. Hier gilt eine separate Grenze von 60 € brutto pro Anlass, unabhängig von der 50‑€‑Regel für betriebliche Geschenke.
Wer die genannte Wertgrenze überschreiten möchte, ohne dass der Empfänger die Zuwendung versteuern muss, kann zur Pauschalversteuerung nach § 37b EStG greifen, bei der eine Pauschalsteuer auf den Wert des Geschenks vom Schenker übernommen wird.
Die wichtigsten Eckpunkte im Überblick:
- 50 € Freigrenze pro Empfänger und Jahr für betriebliche Geschenke, netto oder brutto je nach Vorsteuerstatus
- 60 € brutto pro Anlass für Aufmerksamkeiten bei persönlichen Ereignissen
- 30 % Pauschalsteuer nach § 37b EStG als Option für teurere Zuwendungen
- Bei Überschreitung der 50‑€‑Grenze entfällt der Betriebsausgabenabzug für das gesamte Geschenk
- Dokumentationspflicht: Empfänger und Wert müssen aus dem Beleg hervorgehen
Diese Punkte klingen einfach, in der Praxis scheitert die Abzugsfähigkeit häufig an Details wie der Netto‑Brutto‑Frage oder einer fehlenden Empfängerangabe im Beleg.
Wann gilt ein Geschenk als betrieblich veranlasst?
Nicht jede Zuwendung an einen Geschäftspartner ist steuerlich ein Geschenk. Entscheidend ist die Unentgeltlichkeit: Es darf keine Gegenleistung des Empfängers vorliegen.
Ein Werbekugelschreiber, den ein Kunde ohne jede Verpflichtung erhält, ist ein klassisches Geschenk. Anders sieht es aus, wenn eine Zuwendung an eine Bedingung gekoppelt ist, etwa an den Abschluss eines Vertrags oder an eine erbrachte Leistung. Dann handelt es sich steuerlich nicht um ein Geschenk, sondern um eine Gegenleistung oder Betriebsausgabe eigener Art.
Mehrere Fallgruppen werden regelmäßig verwechselt:
- Sponsoring: Wird eine Zuwendung im Gegenzug für Werbeleistung erbracht, liegt eine entgeltliche Leistung vor, keine Schenkung.
- Preise und Prämien: Auszeichnungen für erbrachte Leistungen (etwa ein Verkaufswettbewerb) sind Betriebsausgaben eigener Art, nicht der 50‑€‑Grenze unterworfen.
- Werbeprämien: An eine Gegenleistung gebundene Prämien folgen anderen steuerlichen Regeln als klassische Geschenke.
- Streuartikel: Werbemittel bis 10 € Wert, die breit verteilt werden, fallen nicht unter die Geschenkeregelung und müssen nicht einzeln je Empfänger erfasst werden.
Profi-Tipp: Legen Sie schon bei der Bestellung fest, ob ein Artikel als Geschenk, Streuartikel oder Prämie gilt. Die nachträgliche Umwidmung in der Buchhaltung führt fast immer zu Rückfragen bei einer Außenprüfung.
Diese Abgrenzung lohnt sich, weil Sponsoring und Prämien steuerlich anders behandelt werden als ein Geschenk mit persönlichem Charakter. Wer awardähnliche Objekte an Vertriebspartner für erreichte Ziele vergibt, sollte diesen Unterschied vorab mit der Steuerberatung klären.
Wie berechnet man den Wert eines Geschenks richtig?
Die Wertermittlung ist der Punkt, an dem die meisten Fehler passieren. Zwei Fragen entscheiden über die richtige Berechnung: Ist das Unternehmen vorsteuerabzugsberechtigt, und was zählt eigentlich zum Geschenkwert?
- Vorsteuerabzugsberechtigte Unternehmen rechnen mit dem Nettobetrag. Ein Glasobjekt für 55 € netto plus Umsatzsteuer bleibt unter der 50‑€‑Grenze, solange der Nettopreis 50 € nicht übersteigt.
- Kleinunternehmer nach § 19 UStG müssen den Bruttobetrag ansetzen, weil ihnen kein Vorsteuerabzug zusteht. Für sie zählt der tatsächlich gezahlte Betrag inklusive Umsatzsteuer.
- Kennzeichnungs- und Gravurkosten zählen zum Geschenkwert. Wird ein Kristallobjekt mit Firmenlogo personalisiert, rechnet sich der Gesamtpreis inklusive Veredelung, nicht nur der Rohpreis des Objekts.
- Standardversandkosten werden in der Regel nicht zum Geschenkwert addiert, sofern sie separat und angemessen ausgewiesen sind.
- Überschreitet der Gesamtwert 50 €, entfällt der Vorsteuerabzug für das gesamte Geschenk zusätzlich zum Verlust des Betriebsausgabenabzugs. Das trifft besonders vorsteuerabzugsberechtigte Unternehmen doppelt hart.
Eine einfache Tabellenkalkulation pro Empfänger und Jahr verhindert, dass mehrere kleine Geschenke unbemerkt die Grenze überschreiten. Gerade bei wiederkehrenden Geschäftsbeziehungen mit mehreren Kontaktpunkten im Jahr summiert sich der Wert schneller, als man denkt.
Was bringt die Pauschalversteuerung nach § 37b EStG?
Wer die 50‑€‑Grenze überschreiten möchte, ohne den Empfänger steuerlich zu belasten, kann auf die Pauschalversteuerung nach § 37b EStG ausweichen. Die Vorschrift erlaubt dem Schenker, die Einkommensteuer für den Empfänger pauschal zu übernehmen.
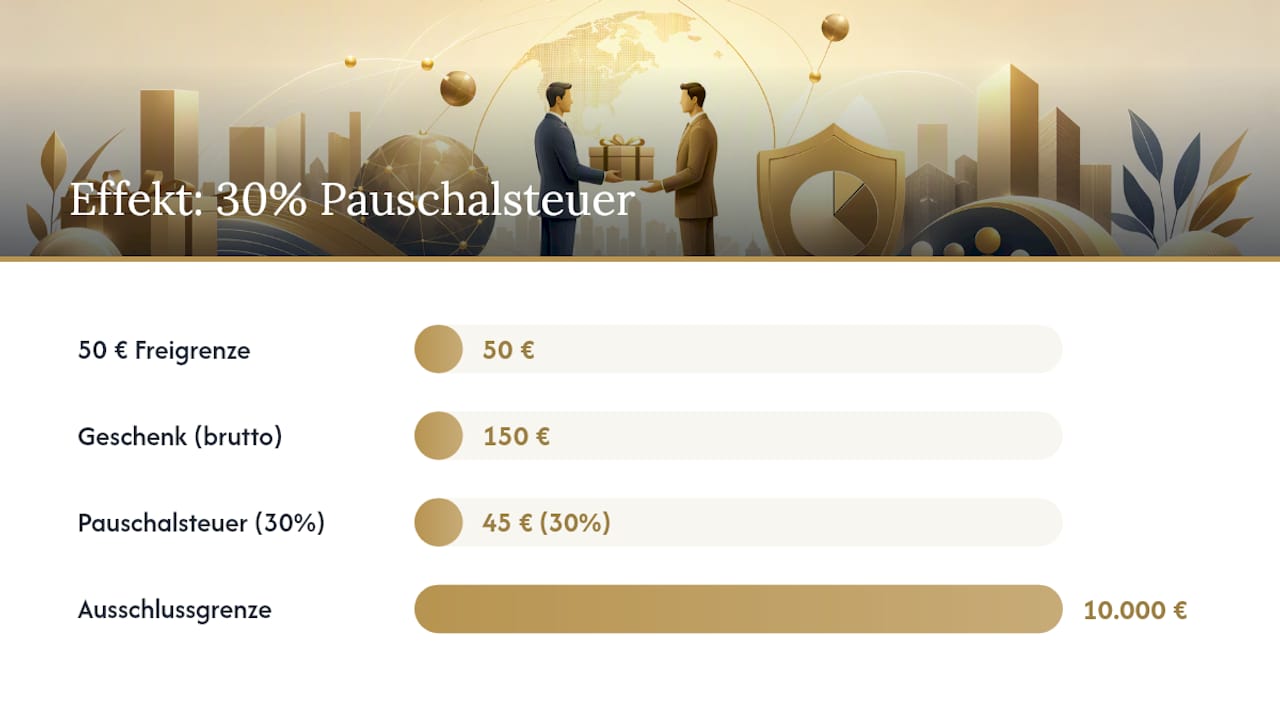
Die Berechnung läuft über einen festen Satz: 30 % Pauschalsteuer auf den Wert der Sachzuwendung, zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Bemessungsgrundlage ist der Bruttowert inklusive Umsatzsteuer. Die Steuer wird nicht in der Einkommensteuererklärung des Unternehmens erfasst, sondern in der laufenden Lohnsteuer‑Anmeldung angemeldet.
Für die Anwendung gelten klare Bedingungen:
- Die Zuwendung darf keine Geldleistung sein, sondern muss eine Sachzuwendung darstellen.
- Sie muss betrieblich veranlasst sein, private Geschenke fallen nicht unter § 37b.
- Zuwendungen über 10.000 € pro Empfänger und Jahr sind von der Pauschalierung ausgeschlossen.
- Der Empfänger muss über die Anwendung der Pauschalierung informiert werden.
Der Effekt für den Empfänger ist spürbar: Er muss die Zuwendung nicht mehr selbst versteuern, weil der Schenker die Steuerlast trägt. Wichtig für die eigene Kalkulation: Die 30 %-Pauschalsteuer kann unter den üblichen Voraussetzungen als Betriebsausgabe abgezogen werden, ist aber selbst nicht Teil der 50‑€‑Grenze, sondern eine zusätzliche Belastung obendrauf.
Ein Praxisbeispiel macht den Unterschied deutlich: Ein individueller Kristallpokal im Wert von 150 € brutto überschreitet die 50‑€‑Grenze deutlich. Ohne Pauschalierung müsste der Empfänger den vollen Wert als geldwerten Vorteil versteuern. Mit § 37b übernimmt der Schenker 45 € Pauschalsteuer, und der Empfänger bleibt steuerlich unbelastet. Bei Empfängern im Ausland, die in Deutschland nicht steuerpflichtig sind, entfällt die Pflicht zur Pauschalversteuerung häufig ganz, das sollte im Einzelfall geprüft werden.
Wie bucht man Geschenke an Geschäftspartner korrekt?
Eine saubere Buchhaltung entscheidet oft darüber, ob eine Außenprüfung reibungslos verläuft oder zu einer Nachforderung führt. Vier Schritte strukturieren den Prozess.
- Geschenke einzeln und getrennt buchen. Sammelbuchungen ohne Aufschlüsselung nach Empfänger gelten als Verstoß gegen die Aufzeichnungspflicht nach § 4 Abs. 7 EStG.
- Empfänger im Beleg vermerken. Name des Empfängers, Anlass und Wert müssen aus der Buchung ersichtlich sein, sonst entfällt der Abzug unabhängig vom tatsächlichen Wert.
- Separate Konten führen. Ein eigener Kontenplan für abzugsfähige und nicht abzugsfähige Geschenke erleichtert die Jahresübersicht erheblich.
- Belege fristgerecht aufbewahren. Die üblichen Aufbewahrungsfristen für Geschäftsunterlagen gelten auch für Geschenkebelege, unabhängig vom Einzelwert.
Profi-Tipp: Führen Sie eine Empfängerliste mit Budgetspalte, bevor Sie eine größere Geschenkaktion starten. Eine nachträgliche Prüfung der Belege vor Abgabe der Steuererklärung deckt fehlende Angaben auf, solange noch Zeit zur Korrektur bleibt.
Typische Fehler wiederholen sich in der Praxis: falsche Netto‑Brutto‑Zuordnung, fehlende Empfängerangabe auf dem Beleg oder eine Sammelbuchung ohne Einzelnachweis. Jeder dieser Fehler kann den kompletten Abzug für das betroffene Geschenk kosten, selbst wenn der Wert eigentlich unter der Grenze liegt. Wer regelmäßig Geschenke verschickt, prüft solche Belege am besten monatlich statt erst am Jahresende.
Praxisleitfaden für steuerkonforme B2B‑Geschenke
Ein durchdachter Entscheidungsprozess reduziert das Risiko einer Beanstandung erheblich, bevor überhaupt ein Geschenk bestellt wird.
- Ziel definieren: Handelt es sich um eine Aufmerksamkeit zu einem persönlichen Anlass oder um ein betriebliches Geschenk zur Kundenpflege? Diese Unterscheidung bestimmt, ob die 50‑€‑ oder die 60‑€‑Grenze greift.
- Empfängerliste erstellen: Wer bekommt was, wann und zu welchem Anlass? Eine Liste mit Budgetspalte pro Empfänger verhindert, dass mehrere kleine Präsente im Jahr unbemerkt die Grenze überschreiten.
- Budget pro Empfänger festlegen: Vor der Bestellung klären, ob der Betrag netto oder brutto unter der jeweiligen Grenze bleibt.
- Prüfwert dokumentieren: Rechnung, Kennzeichnungskosten und Empfänger vor der Buchung zusammenführen.
Auf der operativen Seite folgt die Umsetzung: Briefing an den Lieferanten mit klarer Vorgabe zu Personalisierung und Stückzahl, anschließende Ablage aller Belege inklusive Empfängerzuordnung.
Ein Kristallpokal mit Firmenlogo wirkt bei einer Jubiläumsfeier anders als ein Werbekugelschreiber, aber steuerlich zählt nur der Wert, nicht die Wirkung. Wer diesen Unterschied früh im Budgetprozess einplant, spart sich spätere Korrekturen in der Buchhaltung.
inCrystal fertigt individuelle Glaspokale, Awards und 3D‑Kristallobjekte projektabhängig, je nach Motiv, Stückzahl und Budget. Für ein Angebot sind Angaben zu Anlass, gewünschter Stückzahl, Zielbudget pro Stück und Art der Kennzeichnung (Logo, Text oder Gravur) hilfreich, damit die technische Umsetzbarkeit und der Liefertermin für das jeweilige Projekt geprüft werden können.
inCrystal als Option für personalisierte B2B‑Geschenke
Wer ein Geschenk sucht, das über den austauschbaren Werbekugelschreiber hinausgeht, aber dennoch steuerlich sauber kalkulierbar bleiben soll, braucht vor allem eines: einen klaren Preis pro Stück, den man vorab mit der 50‑€‑ oder 60‑€‑Grenze abgleichen kann.
inCrystal fertigt individuelle Glaspokale, Awards und 3D‑Kristallobjekte mit 2D‑ und 3D‑Laserinnengravur, Logo‑ und Textgravur sowie je nach Produkt UV‑Digitaldruck. Die Objekte lassen sich mit Firmenlogo, Anlassdatum oder persönlicher Widmung personalisieren, etwa als Glaswürfel mit 3D‑Innengravur oder als 3D‑Glasquader für kleinere Anlässe. Wer zusätzlich individualisierte Kleinaccessoires sucht, findet über Partner wie 3D‑Schriftzüge und Logos ergänzende Personalisierungsoptionen.
Für ein passendes Angebot sind einige Angaben hilfreich: der Anlass des Geschenks, die gewünschte Stückzahl, das Zielbudget pro Empfänger und die Art der Kennzeichnung. Liefertermin, Muster und technische Umsetzbarkeit werden für jedes Projekt einzeln geprüft, da sie von Motiv, Material und Auflage abhängen.
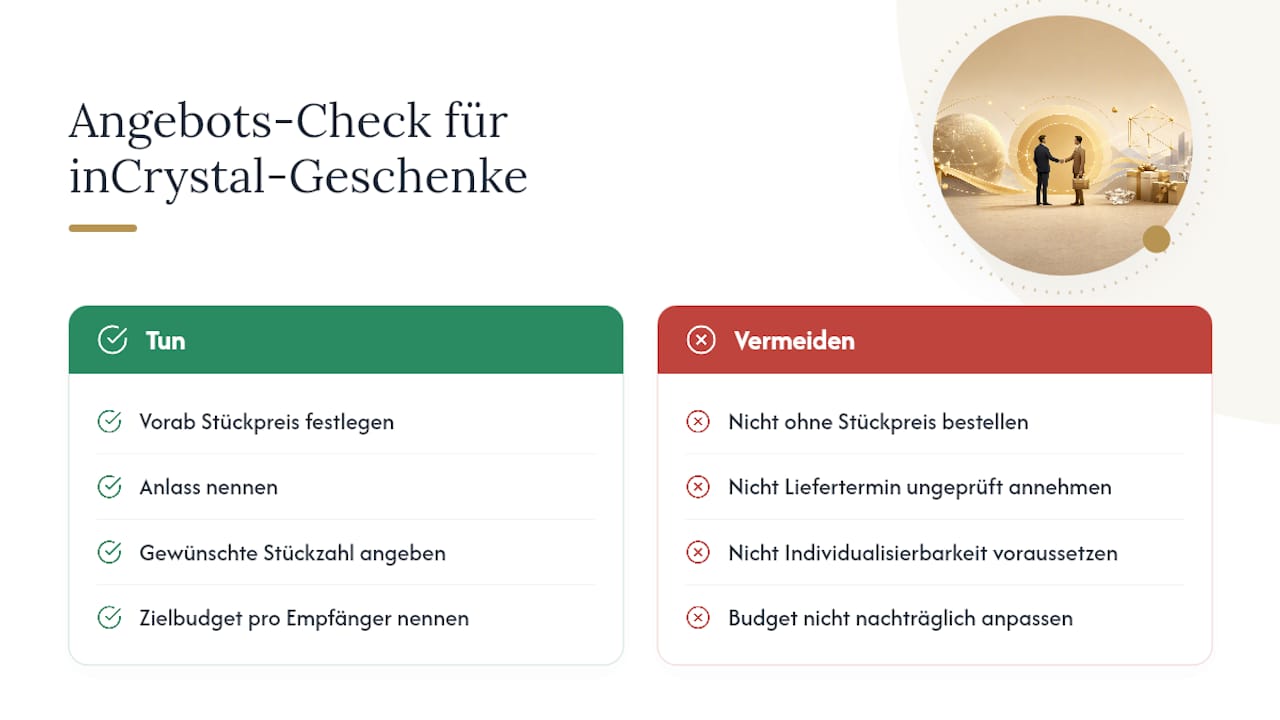
Wer die steuerliche Grenze im Blick behalten will, plant den Stückpreis am besten vor der Bestellung ein, nicht danach. Ein Angebot für ein individuelles Glasgeschenk lässt sich über die Produktseiten anfragen, inklusive Rückmeldung zu Umsetzbarkeit und Kalkulation für das konkrete Projekt.
Häufige Fragen
Sind Geschenke an Geschäftspartner steuerlich absetzbar?
Ja, betrieblich veranlasste Sachgeschenke sind bis zu einer Freigrenze pro Empfänger und Wirtschaftsjahr als Betriebsausgabe abziehbar. Wird die Grenze überschritten, entfällt der Abzug für das gesamte Geschenk.
Wie hoch ist die 50-Euro-Grenze genau?
Die Freigrenze gilt pro Empfänger und Jahr; ob Netto- oder Bruttobetrag zählt, hängt von der Vorsteuerabzugsberechtigung des Schenkers ab. Verpackungs- und Versandkosten können je nach Fall mit einzurechnen sein, deshalb lohnt die Abstimmung mit dem Steuerberater.
Was passiert bei teureren Geschenken?
Teurere Geschenke können über die Pauschalversteuerung nach § 37b EStG vom Schenker versteuert werden, damit der Empfänger keine Steuer tragen muss. Die Pauschalierung muss dann einheitlich für alle Geschenke des Jahres angewendet werden.
Muss ich Geschenke dokumentieren?
Ja, Geschenke müssen einzeln und getrennt von anderen Betriebsausgaben aufgezeichnet werden, mit Name des Empfängers, Anlass und Wert. Ohne diese Aufzeichnung ist der Betriebsausgabenabzug gefährdet.
Zählt ein gravierter Glas-Award als Geschenk?
Ja, ein personalisierter Award ist steuerlich ein Sachgeschenk und unterliegt denselben Regeln. Dieser Artikel ersetzt keine Steuerberatung; die Behandlung im Einzelfall klärt Ihr Steuerberater.